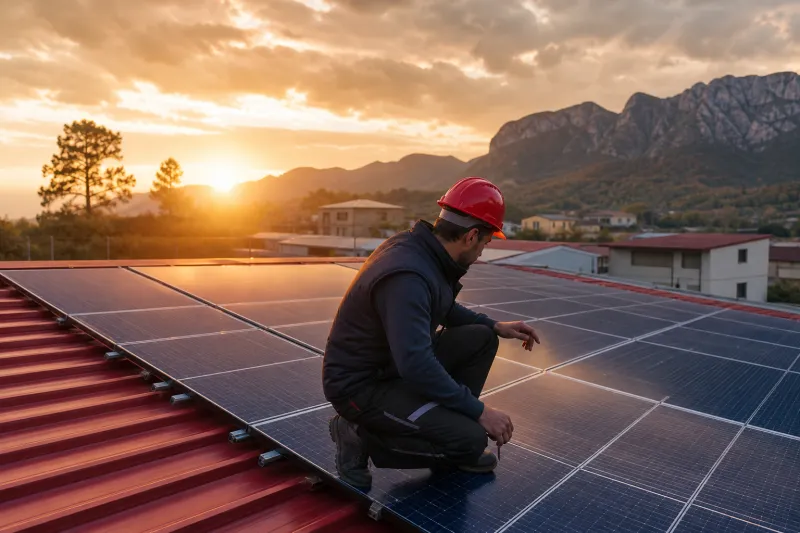
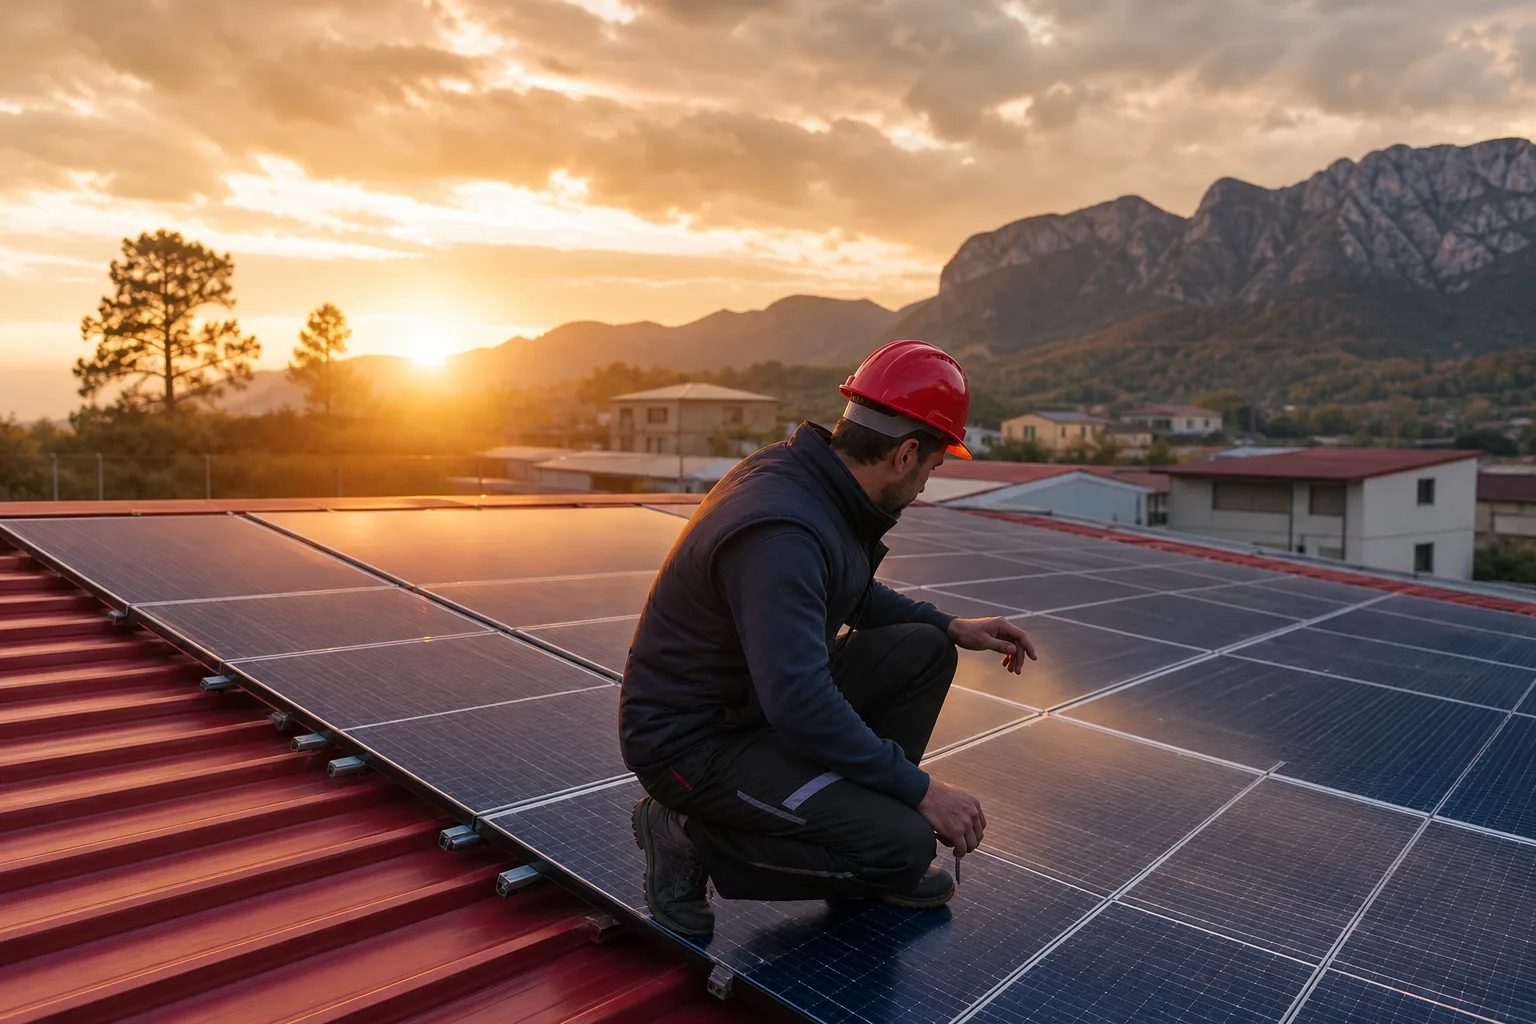
- L’assicurazione fotovoltaico tutela pannelli, inverter, strutture, cablaggi e, se previsto, sistemi di accumulo contro danni materiali e alcuni eventi esterni.
- Per famiglie e imprese è importante verificare se l’impianto sia già compreso nella polizza casa, fabbricato o all risks, oppure se serva una copertura dedicata.
- Le garanzie più rilevanti riguardano incendio, eventi atmosferici, fenomeni elettrici, furto, guasti accidentali, responsabilità civile e perdita di produzione.
- Prima di sottoscrivere una polizza occorre controllare esclusioni, scoperti, franchigie, obblighi di manutenzione e documentazione tecnica richiesta.
Assicurazione fotovoltaico: perché se ne parla nel 2026
Il fotovoltaico è ormai una scelta concreta per abitazioni, condomìni, capannoni, aziende agricole non soggette al regime ordinario delle imprese commerciali, esercizi commerciali e stabilimenti produttivi. La spinta alla riduzione dei costi energetici e alla maggiore autonomia dai fornitori ha portato molte famiglie e imprese a installare pannelli solari, inverter e batterie di accumulo.
Quando l’impianto entra in funzione, però, diventa anche un bene da proteggere. È esposto a grandine, vento, fulmini, sbalzi di tensione, incendio, furto, vandalismo e guasti. Inoltre può generare responsabilità verso terzi: si pensi al distacco di un pannello, a un danno provocato da un incendio originato dall’impianto o a infiltrazioni collegate alla posa sul tetto.
Per questo, nel 2026 la domanda non è più soltanto quanto rende un impianto fotovoltaico, ma anche come proteggerlo correttamente nel tempo. La risposta non è unica: dipende dal tipo di soggetto, dalla collocazione dell’impianto, dal valore assicurato, dal contratto di manutenzione, dall’eventuale finanziamento e dalla presenza di una polizza casa, globale fabbricato o property aziendale già attiva.
Cosa può coprire una polizza per impianto fotovoltaico
Una copertura assicurativa per il fotovoltaico può essere costruita in modo diverso a seconda che riguardi una casa, un condominio o un’impresa. In linea generale, le garanzie più frequenti riguardano i danni materiali e diretti subiti dall’impianto.
Tra i beni assicurabili rientrano normalmente:
- moduli fotovoltaici e pannelli solari;
- inverter e quadri elettrici;
- strutture di fissaggio e supporti;
- cavi, collegamenti e dispositivi di protezione;
- sistemi di monitoraggio;
- batterie di accumulo, se previste e dichiarate in polizza.
Le garanzie possono includere incendio, esplosione, fulmine, eventi atmosferici, grandine, sovraccarico neve, fenomeni elettrici, atti vandalici, furto o tentato furto. In alcuni contratti può essere prevista anche la rottura accidentale o il guasto, ma è una garanzia da verificare con attenzione perché non sempre è inclusa automaticamente.
Per le aziende, una componente importante è la perdita di produzione o il danno indiretto. Se l’impianto si ferma a causa di un evento coperto, l’impresa può subire un mancato risparmio energetico o una perdita economica collegata alla mancata produzione. Questa garanzia deve essere espressamente prevista e regolata con criteri chiari di indennizzo, periodo massimo e franchigia temporale.
Fotovoltaico domestico: polizza casa o copertura dedicata?
Per le famiglie, il primo controllo riguarda la polizza abitazione già attiva. Alcuni contratti considerano l’impianto fotovoltaico parte del fabbricato, altri lo coprono solo se indicato espressamente, altri ancora lo escludono o prevedono limiti specifici.
È quindi utile verificare tre aspetti. Primo: l’impianto è installato sul tetto dell’abitazione, su una pertinenza, a terra o su una struttura separata? Secondo: il valore dei pannelli, dell’inverter e dell’accumulo è compreso nel capitale assicurato del fabbricato? Terzo: sono incluse garanzie adeguate contro grandine, vento, fenomeni elettrici e furto?
Le batterie di accumulo meritano un’attenzione specifica. Hanno un valore rilevante, sono componenti sensibili e possono essere soggette a condizioni tecniche particolari. Non è prudente presumere che siano sempre incluse: devono essere indicate correttamente nella scheda di polizza o nelle condizioni applicabili.
Se l’impianto è condominiale, la valutazione cambia. Occorre coordinare la copertura con la polizza globale fabbricato o condominiale e verificare chi sia il soggetto assicurato, quale sia la proprietà dell’impianto e come siano ripartiti eventuali indennizzi o responsabilità.
Imprese: quando il fotovoltaico entra nel programma assicurativo aziendale
Per un’impresa, il fotovoltaico non è soltanto un accessorio dell’immobile. Può essere un asset produttivo, un investimento finanziato, una componente dell’efficienza energetica e, in alcuni casi, una parte rilevante della continuità operativa.
La copertura può essere inserita in una polizza all risks o property, oppure gestita con un contratto dedicato agli impianti a energia rinnovabile. La scelta dipende dal valore dell’impianto, dalla potenza, dalla collocazione, dal profilo di rischio del sito e dalla presenza di garanzie per danni indiretti.
Per le imprese obbligate alla polizza catastrofale ai sensi della L. 213/2023, art. 1 commi 101-112, del D.L. 39/2025 e del D.M. MIMIT-MEF n. 18/2025, è opportuno verificare anche il coordinamento tra l’impianto fotovoltaico e le immobilizzazioni da assicurare. Le scadenze previste per grandi, medie, micro e piccole imprese risultano già decorse alla data del 22 ottobre 2026. Gli eventi considerati dalla disciplina sono sisma, alluvione, frana, inondazione ed esondazione. L’eventuale inadempimento rileva nell’assegnazione di contributi, sovvenzioni e agevolazioni pubbliche, anche in occasione di eventi calamitosi.
Questo non significa che la polizza catastrofale sostituisca automaticamente una copertura completa per il fotovoltaico. Grandine, furto, fenomeni elettrici, incendio, danni da errore di manovra, guasti e perdita di produzione richiedono valutazioni specifiche e condizioni contrattuali coerenti.
Furto, vandalismo e impianti a terra
Gli impianti installati a terra, su coperture facilmente accessibili o in aree isolate presentano un’esposizione più elevata a furto e vandalismo. Il rischio non riguarda solo i pannelli, ma anche cavi in rame, inverter, quadri e componenti elettroniche.
Le compagnie possono richiedere misure di protezione: recinzioni, sistemi di allarme, videosorveglianza, illuminazione, controllo accessi o collegamento a centrale operativa. Non si tratta di semplici dettagli: il mancato rispetto delle misure dichiarate può incidere sull’operatività della garanzia.
Per le imprese con più sedi o con impianti distribuiti, conviene predisporre una mappatura dei siti, distinguendo tra impianti su tetto, pensiline, parcheggi, terreni e aree produttive. Una corretta descrizione iniziale evita contestazioni in fase di sinistro.
Responsabilità civile: il danno non riguarda solo l’impianto
La protezione del fotovoltaico non si esaurisce nel danno al bene. Un impianto può provocare danni a terzi o a beni di terzi. Un pannello che si distacca, un incendio che si propaga, una caduta di componenti durante manutenzioni o un danno al tetto di un vicino possono generare richieste risarcitorie.
Per le famiglie, la responsabilità può essere valutata insieme alla polizza casa e alla RC del capofamiglia, verificando se l’impianto sia compreso. Per le imprese, il tema rientra nella più ampia RC dell’attività, ma deve essere coerente con la proprietà, gestione e manutenzione dell’impianto.
Se l’impianto è gestito da un soggetto terzo, o se sono coinvolti installatori e manutentori, occorre chiarire contrattualmente responsabilità, obblighi assicurativi e documentazione tecnica. La presenza di più soggetti non elimina il rischio di controversie: lo riduce solo se ruoli e coperture sono definiti con precisione.
Esclusioni e condizioni da leggere prima della firma
Le esclusioni variano da contratto a contratto, ma alcune aree meritano attenzione particolare. L’usura, il difetto noto, la mancata manutenzione, l’installazione non conforme, l’assenza di certificazioni richieste o l’utilizzo diverso da quello dichiarato possono limitare o escludere l’indennizzo.
Vanno inoltre controllati:
- franchigie e scoperti per singola garanzia;
- limiti specifici per eventi atmosferici e fenomeni elettrici;
- criteri di stima del valore: a nuovo, valore commerciale o valore allo stato d’uso;
- copertura delle batterie di accumulo;
- obblighi di manutenzione periodica;
- documenti richiesti in caso di sinistro;
- tempi e limiti per la perdita di produzione.
È importante distinguere anche tra garanzia del produttore e assicurazione. La garanzia tecnica può intervenire per difetti del prodotto secondo condizioni proprie, mentre la polizza interviene per eventi assicurati. Sono strumenti diversi e non sempre sovrapponibili.
Quali dati servono per chiedere un preventivo
Per valutare correttamente una copertura, è utile raccogliere in anticipo le informazioni principali. Un preventivo serio richiede dati tecnici e non solo il valore indicativo dell’impianto.
Di norma possono essere richiesti: ubicazione, anno di installazione, potenza, valore complessivo, tipologia di posa, presenza di accumulo, marca e modello dei principali componenti, sistemi di protezione, contratto di manutenzione, documentazione di conformità e fotografie dell’impianto. Per le imprese possono essere necessari anche planimetrie, descrizione dell’attività, valore dei fabbricati, dati sulla produzione energetica e informazioni sulle coperture già attive.
Chi ha finanziato l’impianto o lo utilizza in leasing dovrebbe verificare eventuali obblighi assicurativi previsti dal contratto. In alcuni casi il finanziatore può richiedere specifiche garanzie o vincoli sull’indennizzo.
Una scelta da integrare nella gestione del rischio
L’assicurazione fotovoltaico non dovrebbe essere acquistata come prodotto isolato. Per le famiglie va coordinata con casa, RC familiare, tutela del fabbricato e protezione dagli eventi atmosferici. Per le imprese va inserita nel programma property, nella continuità operativa, nella responsabilità civile e, quando rilevante, nella gestione dei rischi catastrofali.
La soluzione più adatta dipende dal profilo del cliente e dalle condizioni effettivamente offerte dal mercato assicurativo al momento della richiesta. Non esiste una copertura valida per tutti, né un prezzo standard applicabile indistintamente.
ASSI-ONE, divisione assicurativa di Credit-One S.p.A., può supportare famiglie, professionisti e imprese nell’analisi delle coperture già attive e nella richiesta di un preventivo gratuito per proteggere impianti fotovoltaici, sistemi di accumulo e asset energetici, operando con broker partner iscritti nella sezione B del RUI.
Domande frequenti
L’impianto fotovoltaico è sempre coperto dalla polizza casa?
No. Alcune polizze lo includono nel fabbricato, altre richiedono un’estensione o una dichiarazione specifica. È necessario verificare condizioni, capitali assicurati ed eventuali esclusioni.
Una polizza fotovoltaico copre anche la grandine?
Può coprirla, ma non è automatico. La garanzia eventi atmosferici deve essere presente e vanno controllati limiti, franchigie, scoperti e criteri di liquidazione.
Le batterie di accumulo sono assicurate insieme ai pannelli?
Non sempre. Le batterie devono essere indicate o comunque comprese nella definizione di impianto assicurato. È consigliabile verificarlo prima della sottoscrizione.
Per un’impresa basta la polizza catastrofale obbligatoria?
No, la polizza catastrofale riguarda specifici eventi previsti dalla normativa. Per incendio, furto, fenomeni elettrici, guasti o perdita di produzione possono servire garanzie ulteriori.