- Il danno ambientale è disciplinato in Italia dalla Parte Sesta del D.Lgs. 152/2006, che recepisce la Direttiva 2004/35/CE sul principio «chi inquina paga».
- L'operatore responsabile risponde di prevenzione, ripristino e costi di bonifica, con effetti economici potenzialmente rilevanti.
- La RC generale (RCT/RCO) spesso esclude o limita l'inquinamento: la copertura specifica serve a colmare questo vuoto.
- Le condizioni variano molto da polizza a polizza: contano definizione di evento, forma di garanzia, massimali ed esclusioni.
- Prima di decidere è utile un'analisi dell'attività, dei siti e dei processi.
Perché il rischio ambientale riguarda più imprese di quante si pensi
Quando si parla di inquinamento si pensa subito a grandi stabilimenti chimici. In realtà il rischio coinvolge molte attività: officine, autotrasportatori, aziende agricole e alimentari, magazzini, impianti di trattamento, cantieri, lavanderie, distributori di carburante, imprese manifatturiere di ogni dimensione.
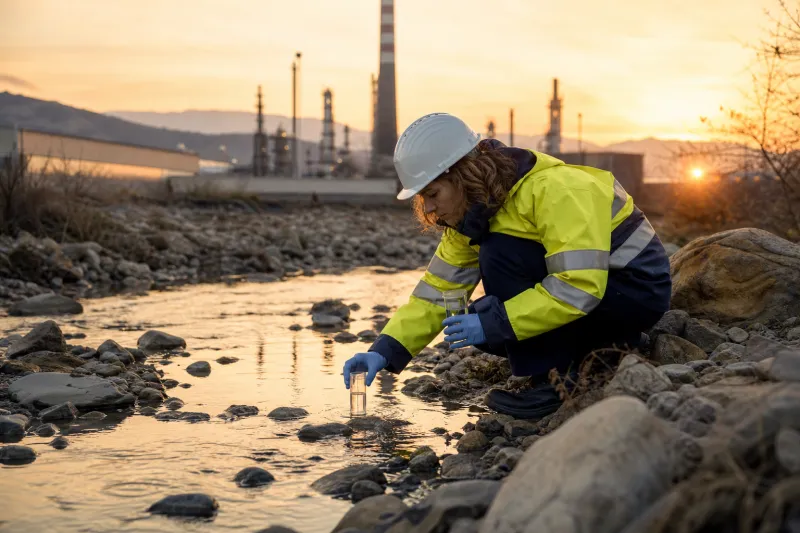
Uno sversamento di liquidi, la rottura di una cisterna, un incendio con acque di spegnimento contaminate o un errore nella gestione di sostanze pericolose possono avere conseguenze che vanno ben oltre il danno materiale immediato.
Cosa prevede la normativa italiana
Il riferimento principale è la Parte Sesta del D.Lgs. 152/2006 (Codice dell'ambiente), che disciplina la tutela risarcitoria contro i danni all'ambiente e recepisce la Direttiva 2004/35/CE. Il principio di fondo è che i costi della prevenzione e del ripristino ricadano su chi ha causato il danno, e non sulla collettività.
Prevenzione e ripristino
L'operatore la cui attività provochi un danno ambientale, o una minaccia imminente di danno, è tenuto ad attivarsi: adottare misure di prevenzione, informare le autorità competenti e realizzare gli interventi di messa in sicurezza e ripristino. Le autorità possono imporre gli interventi e richiedere il recupero dei costi sostenuti.
Un obbligo assicurativo generalizzato?
Per quanto ci risulta, non esiste in Italia un obbligo generale di assicurarsi contro il danno ambientale. Alcune autorizzazioni, ad esempio nel settore della gestione dei rifiuti, possono però richiedere specifiche garanzie finanziarie. Le regole cambiano in base all'attività e al titolo autorizzativo: è bene verificare la norma vigente e le prescrizioni del proprio provvedimento.
Perché la RC generale non basta
La polizza di responsabilità civile verso terzi e prestatori d'opera (RCT/RCO) tutela l'impresa dai danni causati a terzi, ma molti contratti di questo tipo escludono l'inquinamento oppure lo coprono solo in casi limitati, per esempio quando è conseguenza di un evento improvviso e accidentale e con sottolimiti dedicati.
Il danno ambientale in senso stretto, cioè quello arrecato a suolo, acque, flora e fauna, non è un danno a una persona o a una cosa di proprietà altrui: per questo spesso resta fuori dalla RC tradizionale. Anche le polizze property (incendio, all risks) di norma non coprono i costi di bonifica del proprio terreno, se non entro limiti ristretti.
Cosa può coprire una polizza di responsabilità ambientale
Le polizze dedicate, spesso chiamate RC inquinamento o responsabilità ambientale, sono costruite per rispondere a questo specifico rischio. Il contenuto effettivo dipende dal contratto, ma tra le voci più comuni si trovano:
- Danni a terzi derivanti da inquinamento: lesioni personali, danni a cose, perdite economiche conseguenti.
- Costi di bonifica e messa in sicurezza, sia presso terzi sia, a seconda delle condizioni, nei siti dell'assicurato.
- Danno ambientale nei termini previsti dalla normativa, inclusi i costi di ripristino richiesti dalle autorità.
- Spese di difesa e di accertamento tecnico, come perizie e analisi.
- Interventi di emergenza per contenere l'evento ed evitarne l'aggravamento.
Le garanzie sono sempre soggette a condizioni, limiti ed esclusioni: leggere con attenzione il fascicolo informativo è indispensabile.
Gli elementi da valutare prima di scegliere
Evento improvviso o inquinamento graduale
Molte coperture si riferiscono solo a eventi improvvisi e accidentali, mentre l'inquinamento graduale, cioè prodotto nel tempo da perdite lente, può essere escluso o richiedere una estensione specifica. La differenza incide moltissimo sul valore reale della polizza.
Forma di garanzia: claims made o loss occurrence
In una polizza claims made conta il momento in cui la richiesta di risarcimento viene presentata durante il periodo di validità. Poiché i danni ambientali possono emergere a distanza di tempo, è importante verificare retroattività, ultrattività e periodo di notifica. In una polizza a evento, invece, conta quando il fatto si è verificato.
Siti coperti e attività svolte
Occorre chiarire se la copertura riguarda i soli siti dichiarati, anche quelli futuri, i rischi legati al trasporto, i lavori eseguiti presso terzi, i siti dismessi o in locazione. Chi lavora in cantieri o presso clienti dovrebbe verificare anche i rischi fuori sede.
Massimali, scoperti e franchigie
Il massimale deve essere proporzionato alla reale esposizione dell'azienda: tipo di sostanze, vicinanza a corsi d'acqua o aree sensibili, volumi movimentati. Vanno poi considerati scoperti, franchigie e sottolimiti per singola voce di costo.
Esclusioni tipiche
- danni dolosi o derivanti da violazioni consapevoli delle prescrizioni;
- inquinamento preesistente alla data di decorrenza;
- amianto o sostanze specifiche, se indicate in polizza;
- eventi non dichiarati o attività non indicate nel questionario.
Come si valuta il rischio in pratica
L'assicuratore chiede in genere informazioni su attività, sostanze trattate, impianti, sistemi di contenimento, procedure interne, manutenzioni e storico degli eventi. Per l'impresa è un'opportunità: mappare i punti critici aiuta a ridurre la probabilità di sinistro e a spiegare meglio il rischio al mercato.
Una buona valutazione parte da alcune domande semplici:
- Quali sostanze pericolose o inquinanti gestiamo e in quali quantità?
- Dove si trovano serbatoi, vasche, scarichi e depositi, e come sono protetti?
- Siamo vicini a falde, fiumi o zone sensibili?
- Abbiamo procedure di emergenza testate e personale formato?
- Le polizze già in essere escludono l'inquinamento?
Rischio ambientale e polizza catastrofale: non sono la stessa cosa
Per le imprese tenute alla polizza catastrofale, che riguarda sisma, alluvione, frana, inondazione ed esondazione sui beni materiali indicati dalla norma, è bene non confondere i due piani. La copertura catastrofale protegge determinate immobilizzazioni dagli eventi naturali; la responsabilità ambientale riguarda invece gli obblighi che derivano dall'inquinamento causato dall'attività. Le due esigenze sono distinte e vanno analizzate separatamente.
Prima di sottoscrivere: tre buone pratiche
- Verificare le polizze esistenti: capire cosa è già coperto e cosa è escluso evita sovrapposizioni e lacune.
- Compilare con precisione il questionario: dichiarazioni inesatte o reticenti possono incidere sull'indennizzo.
- Rivedere periodicamente la copertura: nuovi impianti, sedi o lavorazioni cambiano il profilo di rischio.
Un'analisi su misura con ASSI-ONE
Se la tua impresa gestisce sostanze potenzialmente inquinanti o opera in aree sensibili, un controllo delle coperture in essere può chiarire dove ci sono esclusioni e quali margini di miglioramento esistono. ASSI-ONE, divisione assicurativa di Credit-One S.p.A., opera con broker partner per accedere a soluzioni dedicate. Puoi richiedere un'analisi o un preventivo gratuito e senza impegno: valuteremo insieme attività, siti e necessità, nel rispetto della normativa sulla distribuzione assicurativa.
Domande frequenti
L'assicurazione contro il danno ambientale è obbligatoria?
Per quanto ci risulta non esiste un obbligo generalizzato di assicurazione per il danno ambientale. Alcune attività o autorizzazioni, per esempio nella gestione dei rifiuti, possono richiedere garanzie finanziarie specifiche. Conviene verificare la norma vigente e le prescrizioni del proprio provvedimento autorizzativo.
La polizza RCT copre anche l'inquinamento?
Dipende dal contratto. Molte polizze RCT/RCO escludono l'inquinamento o lo coprono solo se improvviso e accidentale e con sottolimiti. Il danno ambientale in senso stretto spesso non è compreso: serve controllare le condizioni di polizza o valutare una copertura specifica.
Qual è la differenza tra inquinamento improvviso e graduale?
L'inquinamento improvviso e accidentale deriva da un evento circoscritto nel tempo, come la rottura di un serbatoio. Quello graduale si produce lentamente, ad esempio con perdite continue. Molte polizze coprono solo il primo, mentre il secondo richiede estensioni dedicate.
Una polizza ambientale copre anche i costi di bonifica del mio terreno?
In alcune polizze sì, entro limiti e condizioni precise; in altre la bonifica dei propri siti è esclusa o limitata. È un aspetto da verificare con attenzione nel fascicolo informativo, insieme a massimali, scoperti ed eventuale inquinamento preesistente.