- La RC auto è la copertura obbligatoria per la circolazione dei veicoli a motore e tutela dai danni causati a terzi.
- Il premio non è l’unico elemento da valutare: contano massimali, rivalse, esclusioni, assistenza e garanzie accessorie.
- Prima del rinnovo conviene controllare attestato di rischio, classe di merito, uso effettivo del veicolo e bisogni familiari.
- Un’analisi comparativa deve essere personalizzata: età dei conducenti, percorrenza, luogo di utilizzo e valore dell’auto incidono sulla scelta.
RC auto 2026: perché resta una scelta da non fare solo sul prezzo
La ricerca di una RC auto conveniente è uno dei temi assicurativi più frequenti per famiglie, professionisti e piccole imprese con veicoli aziendali. È comprensibile: l’assicurazione auto incide sul bilancio annuale e viene spesso percepita come un costo ricorrente. Tuttavia, nel 2026 scegliere la polizza guardando soltanto al premio può esporre a scoperture, rivalse o servizi non adeguati alle proprie esigenze.
La responsabilità civile auto è obbligatoria per la circolazione dei veicoli a motore. La disciplina rientra nel Codice delle Assicurazioni Private e nelle norme che regolano la circolazione stradale. La funzione della copertura è essenziale: risarcire i danni involontariamente causati a terzi durante la circolazione, nei limiti e alle condizioni previste dal contratto e dalla legge.
Questo non significa che tutte le polizze siano equivalenti. Il contratto può prevedere condizioni diverse su guida libera o esperta, rinunce alla rivalsa, gestione del sinistro, assistenza stradale, tutela legale, eventi naturali, furto e incendio, cristalli, kasko o infortuni del conducente. La differenza tra una scelta corretta e una scelta affrettata emerge spesso solo al momento del sinistro.
Che cosa copre davvero la RC auto
La RC auto copre, in linea generale, i danni provocati a terzi dalla circolazione del veicolo assicurato. Possono rientrare i danni a persone, veicoli, cose e altri beni, secondo le condizioni di polizza e i massimali previsti. Il massimale è l’importo massimo che l’assicuratore può essere tenuto a pagare per un sinistro o per una serie di eventi collegati, nei limiti contrattuali e normativi.
È importante distinguere la RC auto dalle garanzie accessorie. La prima tutela i terzi danneggiati; le seconde proteggono, se acquistate, il veicolo dell’assicurato o la persona del conducente in specifiche situazioni. Ad esempio, il furto e incendio riguarda il danno al proprio veicolo in caso di sottrazione o incendio; la kasko può intervenire per danni al proprio mezzo anche in caso di collisione o uscita di strada, secondo la formula scelta; l’assistenza stradale offre servizi di soccorso nei casi previsti.
Massimali: perché non sono un dettaglio tecnico
I massimali minimi sono stabiliti dalla normativa, ma il cliente può valutare soluzioni con limiti più elevati. La convenienza di un massimale maggiore dipende dal profilo di rischio, dall’uso del veicolo e dalla propensione alla tutela patrimoniale. Un sinistro grave con danni a persone può avere conseguenze economiche rilevanti. Per questo il massimale non dovrebbe essere letto come una voce secondaria, ma come uno dei principali parametri di protezione.
Quando si confrontano più preventivi, occorre verificare che i massimali siano omogenei. Due premi apparentemente simili possono riferirsi a livelli di copertura diversi. Allo stesso modo, un premio inferiore può dipendere da limitazioni contrattuali che vanno comprese prima della sottoscrizione.
Rivalsa, esclusioni e formule di guida
Uno degli aspetti più importanti della RC auto è la rivalsa. In alcune situazioni, dopo aver risarcito il terzo danneggiato, la compagnia può chiedere all’assicurato il rimborso totale o parziale di quanto pagato, se ricorrono condizioni previste dal contratto o dalla legge. Esempi tipici possono riguardare la guida in stato non conforme alle norme, la mancanza dei requisiti del conducente o l’utilizzo del veicolo in modo diverso da quanto dichiarato. Le casistiche precise devono essere lette nelle condizioni di polizza.
Per ridurre questo rischio, molte polizze prevedono clausole di rinuncia alla rivalsa, totale o parziale, per determinate ipotesi. Anche qui non esiste una regola valida per tutti: occorre verificare quali eventi sono inclusi, quali limiti sono applicati e se la clausola è coerente con l’uso reale del veicolo.
Guida libera, esperta o esclusiva
La formula di guida incide sia sul premio sia sull’operatività della copertura. La guida libera consente in genere l’utilizzo del veicolo da parte di conducenti diversi, nel rispetto delle condizioni contrattuali. La guida esperta può prevedere che il veicolo sia guidato solo da persone con determinate caratteristiche, ad esempio età o anzianità di patente, secondo quanto indicato dalla compagnia. La guida esclusiva limita la guida a uno o più soggetti specifici.
La scelta deve essere realistica. Se l’auto familiare viene utilizzata anche da figli neopatentati, coniugi, collaboratori o altri componenti del nucleo, dichiarare una formula troppo restrittiva può generare problemi in caso di sinistro. Prima di accettare un premio più basso, è opportuno chiedersi chi guida davvero il veicolo durante l’anno.
Classe di merito e attestato di rischio
La classe di merito è uno degli elementi più conosciuti della RC auto. Riflette la storia assicurativa e l’andamento dei sinistri secondo il sistema bonus-malus. L’attestato di rischio documenta la sinistrosità pregressa ed è acquisito tramite le banche dati previste dal sistema assicurativo. Al rinnovo o in caso di cambio compagnia, questi dati sono fondamentali per la corretta formulazione del preventivo.
Prima di sottoscrivere una nuova polizza è utile controllare che le informazioni anagrafiche, il veicolo, la classe e la storia dei sinistri siano corrette. Errori o incongruenze possono incidere sul premio o rallentare l’emissione del contratto. In presenza di situazioni particolari, come trasferimento di proprietà, nuovo veicolo, nucleo familiare con più mezzi o utilizzo promiscuo, è consigliabile farsi guidare nella lettura delle regole applicabili.
Garanzie accessorie: quali valutare nel 2026
Le garanzie accessorie non sono obbligatorie, ma possono essere decisive per rendere la copertura adeguata. La loro utilità dipende dal valore del veicolo, dalla zona di utilizzo, dalla frequenza degli spostamenti e dalla capacità del proprietario di sostenere spese impreviste.
Tra le estensioni più richieste vi sono:
- Furto e incendio, utile soprattutto per veicoli di valore o parcheggiati in aree esposte;
- Cristalli, per la riparazione o sostituzione dei vetri nei limiti previsti;
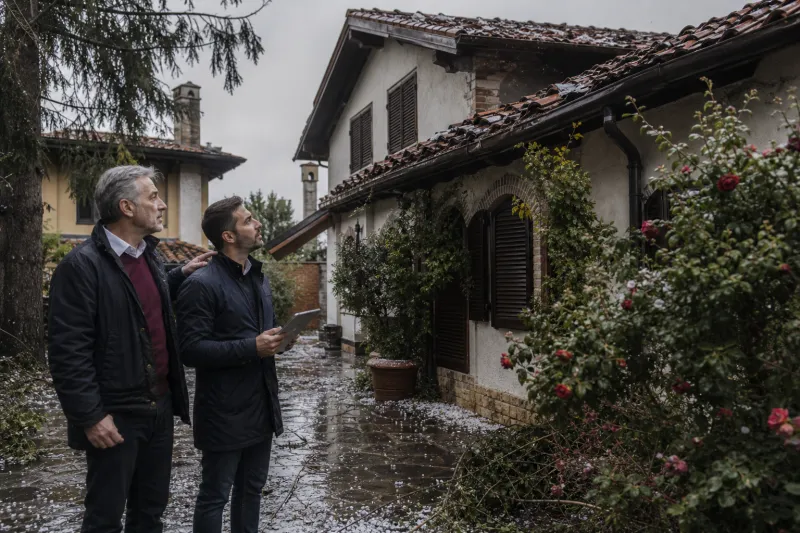
- Eventi naturali, sempre più considerati dopo grandinate, allagamenti e fenomeni atmosferici intensi;
- Atti vandalici, da valutare in base al contesto urbano e alle modalità di ricovero del mezzo;
- Kasko o collisione, per proteggere il proprio veicolo anche quando il danno non è risarcibile da terzi;
- Assistenza stradale, importante per chi percorre molti chilometri o viaggia con la famiglia;
- Tutela legale, per gestire controversie connesse alla circolazione;
- Infortuni del conducente, perché il conducente responsabile può non essere tutelato dalla sola RC auto.
Ogni garanzia va letta con attenzione: franchigie, scoperti, limiti di indennizzo, centri convenzionati, tempi di denuncia e documentazione richiesta possono cambiare sensibilmente da contratto a contratto.
Auto elettriche, ibride e nuove abitudini di mobilità
La diffusione di veicoli elettrici e ibridi ha modificato anche le esigenze assicurative. Oltre alla RC auto, possono assumere rilevanza le coperture per cavi di ricarica, wallbox, batterie, assistenza specifica e traino verso punti idonei. Non tutte le polizze trattano questi elementi nello stesso modo, quindi è opportuno verificare espressamente che cosa sia incluso e che cosa resti escluso.
Anche l’uso dell’auto è cambiato: smart working, seconde case, percorrenze ridotte o utilizzo stagionale possono incidere sulla valutazione del rischio. Dichiarare correttamente l’uso del veicolo, privato o professionale, è fondamentale. Un’auto utilizzata per visite a clienti, consegne o spostamenti di lavoro non presenta lo stesso profilo di un mezzo usato solo nel tempo libero.
Come confrontare i preventivi senza errori
Il confronto tra preventivi è utile solo se avviene su basi omogenee. Prima di scegliere, è consigliabile predisporre una scheda con dati corretti del veicolo, conducenti abituali, chilometraggio indicativo, ricovero notturno, garanzie desiderate e massimali preferiti. In questo modo si evita di confrontare prodotti diversi come se fossero uguali.
È inoltre opportuno verificare che l’intermediario sia regolarmente iscritto al RUI IVASS, il Registro Unico degli Intermediari tenuto dall’IVASS, e che l’attività di distribuzione sia svolta nel rispetto del Codice delle Assicurazioni Private, della disciplina IDD recepita in Italia e del Regolamento IVASS n. 40/2018. La regolarità del canale distributivo è un elemento di tutela per il cliente, non una formalità.
Documenti da tenere a portata di mano
Per ottenere un preventivo coerente servono, di norma, libretto di circolazione, dati del proprietario, informazioni sui conducenti, attestato di rischio disponibile nei sistemi assicurativi e indicazione delle garanzie richieste. In caso di veicolo aziendale o utilizzato da più persone, possono essere necessari ulteriori dettagli sull’impiego effettivo.
Quando rivedere la polizza auto
Non bisogna attendere necessariamente la scadenza annuale per interrogarsi sull’adeguatezza della copertura. È opportuno rivedere la polizza quando cambia il conducente abituale, quando un figlio inizia a guidare, quando si acquista un veicolo nuovo, quando l’auto viene usata per lavoro o quando cambiano luogo di residenza e modalità di parcheggio.
Una revisione è utile anche dopo eventi atmosferici frequenti nella propria zona o se il valore del veicolo rende opportuno aggiungere o modificare garanzie. L’obiettivo non è acquistare tutte le coperture disponibili, ma costruire una protezione coerente con rischio reale, budget e capacità di sostenere un danno.
Conclusione: una RC auto efficace parte dall’analisi del rischio
La RC auto è obbligatoria, ma la qualità della protezione dipende dalle scelte contrattuali. Massimali, formule di guida, rivalse, garanzie accessorie e servizi di assistenza devono essere valutati insieme, senza limitarsi al premio finale. Una polizza adeguata è quella che riflette l’uso effettivo del veicolo e tutela il patrimonio familiare o professionale nei momenti critici.
ASSI-ONE, divisione assicurativa di Credit-One S.p.A., opera con broker partner iscritti al RUI e può supportare famiglie, professionisti e imprese nella lettura delle esigenze assicurative legate alla mobilità. È possibile richiedere un’analisi o un preventivo gratuito, senza impegno, per valutare soluzioni coerenti con il proprio profilo di rischio.
Domande frequenti
La RC auto è obbligatoria?
Sì. La responsabilità civile auto è obbligatoria per la circolazione dei veicoli a motore e copre i danni causati a terzi nei limiti previsti dalla legge e dal contratto.
Conviene scegliere sempre il preventivo RC auto più basso?
Non necessariamente. Occorre confrontare massimali, rivalse, esclusioni, formula di guida, servizi inclusi e garanzie accessorie, perché il prezzo da solo non descrive la qualità della copertura.
Che differenza c’è tra RC auto e garanzie accessorie?
La RC auto tutela i terzi danneggiati dalla circolazione del veicolo. Le garanzie accessorie, se acquistate, proteggono il proprio veicolo o il conducente in eventi specifici come furto, incendio, cristalli, kasko o infortuni.
Quando è utile rivedere la polizza auto?
È utile rivederla al rinnovo e quando cambiano conducente abituale, veicolo, residenza, uso professionale, percorrenza o necessità di protezione contro eventi naturali e altri rischi.