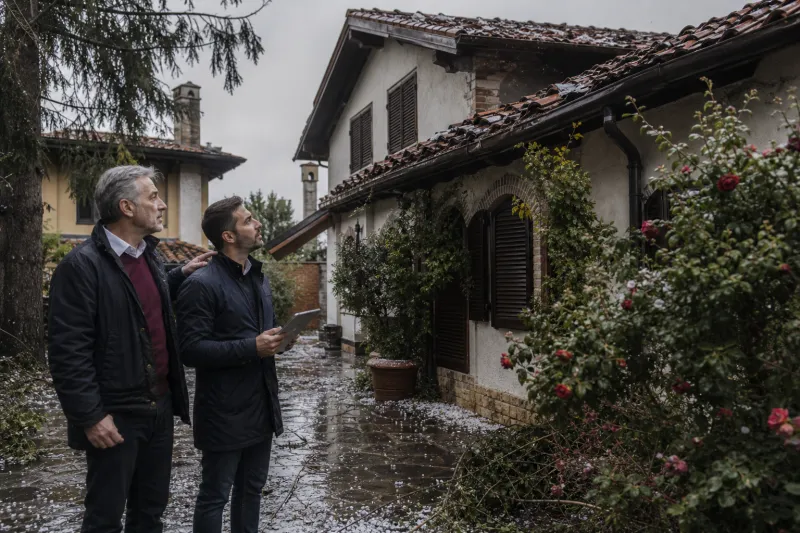
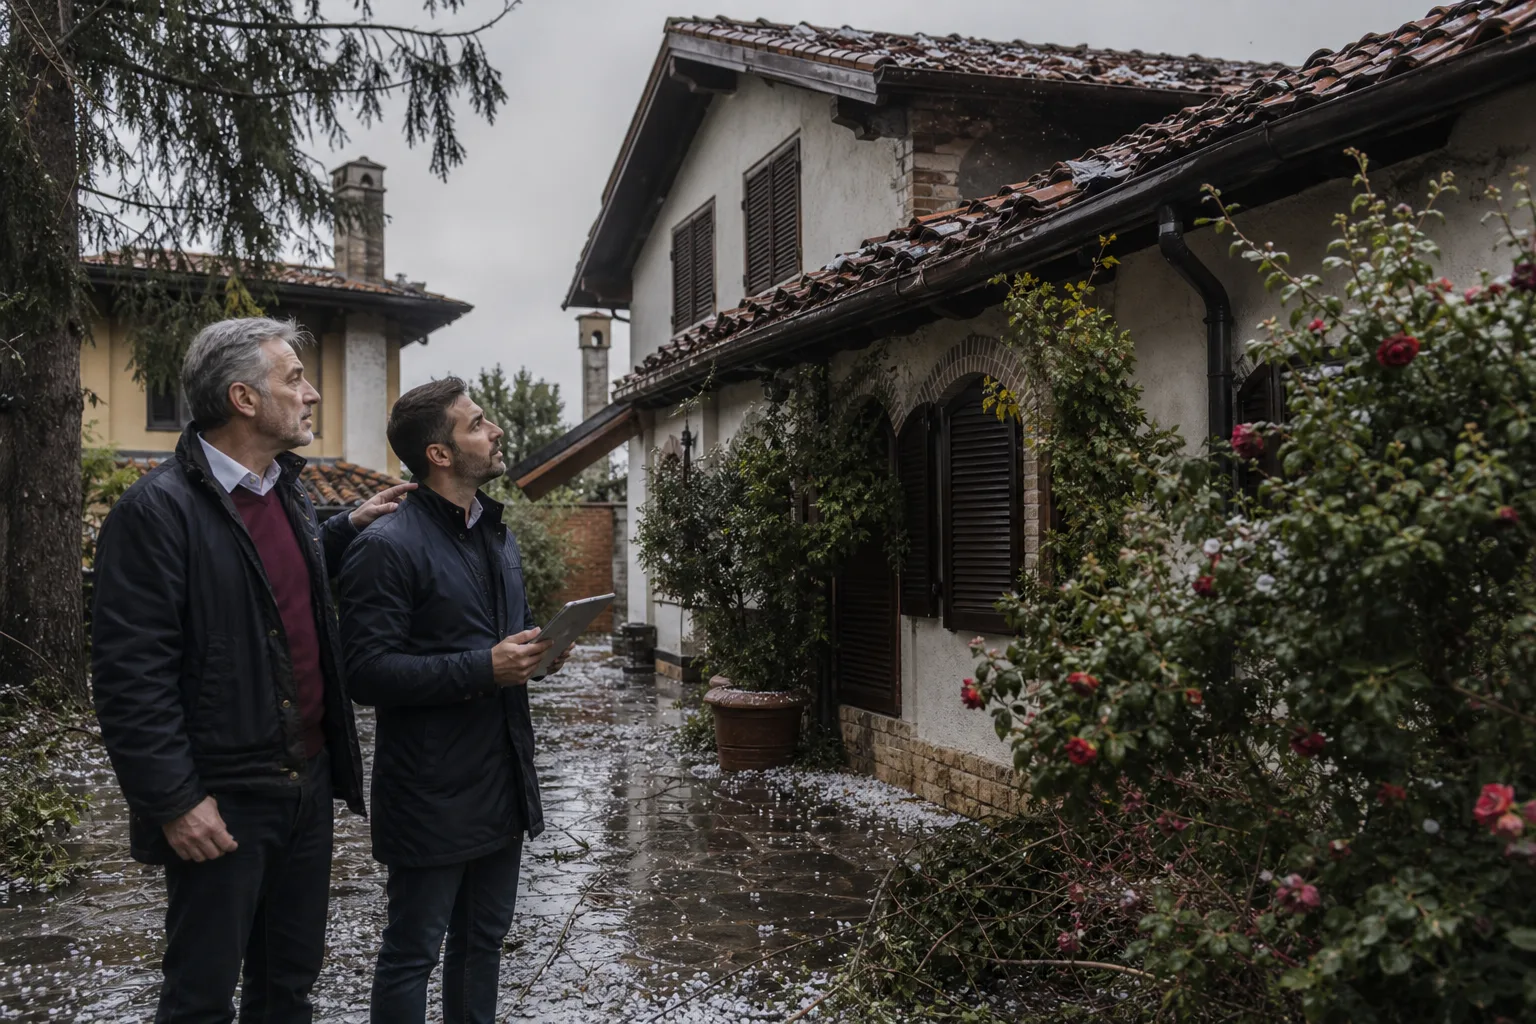
- L’assicurazione casa per eventi atmosferici può coprire danni da vento, grandine, pioggia intensa e fenomeni collegati, ma le condizioni cambiano molto da contratto a contratto.
- Alluvione, inondazione, esondazione e allagamento non sono sempre compresi nella garanzia base: spesso richiedono estensioni specifiche.
- Prima di firmare occorre verificare massimali, franchigie, scoperti, limiti per pertinenze, pannelli fotovoltaici, giardini, recinzioni e contenuto dell’abitazione.
- Una valutazione corretta parte dall’immobile reale: ubicazione, piano, caratteristiche costruttive, presenza di box, cantina, impianti esterni e valore dei beni custoditi.
Assicurazione casa eventi atmosferici: perché se ne parla sempre di più
L’assicurazione casa per eventi atmosferici è diventata una delle ricerche più frequenti tra proprietari, inquilini e amministratori familiari. Il motivo è semplice: grandinate improvvise, vento forte, piogge intense e allagamenti locali possono causare danni rilevanti a tetti, serramenti, facciate, impianti, box, cantine e beni presenti nell’abitazione.
Molte famiglie scoprono il problema solo dopo l’evento, quando leggono la polizza e si accorgono che alcune garanzie non sono incluse, che esistono limiti per singola partita assicurata o che una parte del danno resta a carico dell’assicurato tramite franchigia o scoperto. Per questo la scelta non dovrebbe basarsi solo sul premio annuo, ma soprattutto su cosa viene effettivamente coperto.
È importante chiarire un punto: per le abitazioni private non esiste, in termini generali, un obbligo di assicurare la casa contro gli eventi atmosferici. Diverso è il caso di coperture incendio e scoppio collegate a un mutuo, spesso richieste dall’istituto finanziatore secondo le condizioni del finanziamento. La protezione contro grandine, vento, fenomeni atmosferici o alluvione resta normalmente una scelta volontaria, da costruire in base al rischio concreto.
Che cosa si intende per eventi atmosferici nella polizza casa
Nel linguaggio assicurativo, la voce “eventi atmosferici” non ha un contenuto identico in tutte le polizze. In genere può riguardare danni materiali e diretti provocati da fenomeni come vento forte, bufera, tempesta, uragano, tromba d’aria, grandine e precipitazioni intense, ma occorre leggere sempre la definizione contrattuale.
La parola chiave è “definizione”. Due contratti possono usare espressioni simili ma prevedere condizioni diverse: uno può includere la rottura di vetrate per grandine, un altro limitarla; uno può coprire le tapparelle, un altro escludere elementi esterni non stabilmente fissati; uno può prevedere una soglia minima di intensità del fenomeno, un altro richiedere riscontri oggettivi dell’evento.
Danni al fabbricato
La garanzia sul fabbricato riguarda normalmente la struttura dell’abitazione: muri, tetto, solai, infissi, impianti fissi, pavimenti e rivestimenti. In una villetta, ad esempio, può essere rilevante la copertura del tetto danneggiato dalla grandine o dal vento. In un appartamento, invece, possono essere importanti serramenti, tapparelle, tende esterne e parti di proprietà esclusiva.
Nel condominio occorre distinguere tra polizza condominiale e polizza privata. La prima può proteggere le parti comuni secondo le condizioni deliberate, mentre la seconda tutela l’unità immobiliare e, se previsto, il contenuto. La sovrapposizione non va data per scontata: una verifica coordinata evita vuoti di copertura o duplicazioni inutili.
Danni al contenuto
Il contenuto comprende mobili, elettrodomestici, arredi, effetti personali e altri beni presenti in casa. Tuttavia, non sempre è compreso automaticamente nella garanzia eventi atmosferici. Se un nubifragio provoca infiltrazioni e rovina parquet, mobili o apparecchi elettronici, la risposta dipende dalle condizioni di polizza, dalle cause del danno e dalle esclusioni previste.
È opportuno verificare anche eventuali sottolimiti per oggetti di valore, apparecchi elettronici, beni in cantina, box o locali accessori. Spesso proprio questi ambienti sono più esposti ad allagamenti o infiltrazioni, ma possono essere assicurati con regole diverse rispetto all’abitazione principale.
Alluvione, inondazione, esondazione e allagamento: attenzione alle parole
Uno degli errori più comuni è pensare che la garanzia eventi atmosferici copra automaticamente anche alluvione, inondazione, esondazione e allagamento. Non è sempre così. In molti contratti questi eventi sono trattati come garanzie autonome o estensioni specifiche, con massimali, franchigie e scoperti dedicati.
La distinzione è fondamentale. La pioggia battente che causa infiltrazioni dal tetto può essere valutata in modo diverso rispetto all’esondazione di un corso d’acqua o all’allagamento di un piano interrato. Anche il rigurgito della rete fognaria, il malfunzionamento di pompe di sollevamento o l’acqua penetrata da aperture lasciate non protette possono seguire regole specifiche.
Per le famiglie che vivono in zone vicine a fiumi, canali, aree depresse, sottopassi o territori già interessati da eventi di piena, è prudente chiedere espressamente se la copertura comprende alluvione, inondazione ed esondazione. Se la polizza non lo prevede, il danno potrebbe non essere indennizzabile o esserlo solo in parte.
Franchigia, scoperto e massimale: le tre voci da controllare
Una polizza casa non si valuta solo dalla presenza della garanzia. Occorre capire quanto paga in caso di sinistro e quanta parte resta a carico dell’assicurato. Le tre parole da controllare sono massimale, franchigia e scoperto.
- Massimale: è il limite massimo che la compagnia può liquidare per una garanzia, secondo le condizioni di contratto.
- Franchigia: è l’importo fisso del danno che resta a carico dell’assicurato.
- Scoperto: è una percentuale del danno che resta a carico dell’assicurato, spesso con un minimo.
- Sottolimite: è un limite interno riferito a una specifica voce, ad esempio pannelli solari, recinzioni, tende, box o beni in cantina.
Una copertura con premio contenuto ma massimale basso può essere insufficiente per un tetto gravemente danneggiato. Allo stesso modo, uno scoperto elevato può incidere molto sui sinistri di importo medio. Per questo la comparazione dovrebbe avvenire sulle condizioni reali, non solo sul costo annuale.
Pannelli fotovoltaici, pompe di calore e impianti esterni
Le abitazioni sono cambiate. Sempre più case hanno pannelli fotovoltaici, solare termico, pompe di calore, colonnine di ricarica, cancelli automatizzati, impianti esterni e sistemi domotici. Questi beni possono avere un valore significativo e sono esposti a grandine, vento, fulmini indiretti, sbalzi di tensione e infiltrazioni.
Non bisogna presumere che siano sempre compresi nella garanzia fabbricato. Alcune polizze li includono se stabilmente installati, altre richiedono una dichiarazione specifica, altre ancora prevedono limiti particolari. Lo stesso vale per giardini, alberi, recinzioni, muri di cinta, piscine, pergole, tettoie e arredi esterni.
Chi ha effettuato interventi di riqualificazione energetica dovrebbe aggiornare la polizza. Il valore assicurato dell’immobile e degli impianti potrebbe non riflettere più la situazione reale. Una somma assicurata non adeguata può creare problemi in fase di liquidazione, secondo le regole previste dal contratto.
Casa di proprietà, affitto e mutuo: chi deve assicurarsi
Il proprietario ha interesse a proteggere il fabbricato e, se vi abita, anche il contenuto. L’inquilino, invece, può avere interesse a coprire i propri beni e la responsabilità verso il proprietario o verso terzi, ad esempio per danni causati da eventi che coinvolgono impianti o locali in uso. Nei contratti di locazione è utile verificare se esistono obblighi assicurativi specifici.
Per chi ha un mutuo, la polizza incendio e scoppio collegata al finanziamento non coincide necessariamente con una copertura completa per eventi atmosferici, grandine o alluvione. È opportuno leggere le garanzie effettivamente incluse e valutare eventuali integrazioni. La presenza di una polizza richiesta dalla banca non significa automaticamente che la famiglia sia protetta contro tutti i danni alla casa.
Come scegliere una polizza casa contro eventi atmosferici
La scelta dovrebbe partire da una fotografia precisa dell’abitazione. Non basta indicare metri quadrati e indirizzo. Servono informazioni su piano, anno e caratteristiche costruttive, presenza di interrati o seminterrati, tipo di tetto, serramenti, pertinenze, valore del contenuto e impianti esterni.
È utile predisporre un controllo pratico:
- verificare se sono incluse grandine, vento forte, pioggia intensa e danni da acqua;
- chiedere se alluvione, inondazione ed esondazione sono comprese o da aggiungere;
- controllare massimali, franchigie, scoperti e sottolimiti;
- accertare la copertura di box, cantina, soffitta, pertinenze e beni all’esterno;
- valutare l’estensione a pannelli fotovoltaici, pompe di calore e impianti tecnologici;
- coordinare la polizza privata con eventuale copertura condominiale;
- aggiornare i valori assicurati dopo ristrutturazioni o acquisti importanti.
Cosa fare dopo un danno da maltempo
In caso di sinistro è importante agire con ordine. Prima viene la sicurezza delle persone e la messa in protezione dell’immobile. Poi occorre raccogliere documentazione: fotografie, video, preventivi, fatture, eventuali comunicazioni dell’amministratore condominiale e ogni elemento utile a dimostrare dinamica e conseguenze dell’evento.
La denuncia deve essere presentata nei tempi e con le modalità previste dalla polizza. Prima di eliminare beni danneggiati o avviare riparazioni definitive, è prudente verificare se sia necessaria una perizia o un’autorizzazione. Gli interventi urgenti per limitare il danno sono normalmente importanti, ma vanno documentati con cura.
Una protezione da costruire prima dell’emergenza
Gli eventi atmosferici non sono tutti uguali e le polizze casa non offrono tutte la stessa risposta. La copertura più adatta è quella che tiene insieme valore dell’immobile, esposizione al rischio, beni da proteggere e sostenibilità delle franchigie. Una lettura preventiva delle condizioni evita sorprese nel momento peggiore.
ASSI-ONE, divisione assicurativa di Credit-One S.p.A., può supportare famiglie, proprietari e amministratori nella lettura delle coperture esistenti e nella richiesta di soluzioni tramite broker partner. È possibile richiedere un’analisi o un preventivo gratuito, senza impegno, per valutare una polizza casa coerente con le caratteristiche dell’abitazione e con le reali esigenze di protezione.
Domande frequenti
La garanzia eventi atmosferici copre sempre la grandine?
Non sempre nello stesso modo. In molte polizze la grandine è inclusa, ma possono esserci limiti per vetri, pannelli, tende, lucernari, serramenti o beni all’esterno. Occorre verificare definizioni, massimali e sottolimiti.
Alluvione e allagamento sono compresi nella polizza casa?
Non necessariamente. Alluvione, inondazione, esondazione e allagamento sono spesso garanzie separate o estensioni opzionali. È consigliabile chiederne conferma prima della sottoscrizione.
La polizza del mutuo protegge anche dagli eventi atmosferici?
La polizza collegata al mutuo riguarda spesso incendio e scoppio, ma non coincide automaticamente con una copertura completa per grandine, vento, alluvione o danni da acqua. Va letta nelle condizioni effettive.
Cosa devo fare subito dopo un danno da maltempo?
Mettere in sicurezza persone e immobile, fotografare i danni, conservare documenti e preventivi, avvisare l’assicuratore nei tempi previsti e verificare se serve una perizia prima delle riparazioni definitive.